

Reati ambientali e confisca dei beni: il D.Lgs. 186/2026 rafforza la tutela dell'ambiente e rilancia il ruolo dei Modelli 231
- Ottobre 23, 2026
- /Ambiente/Normativa
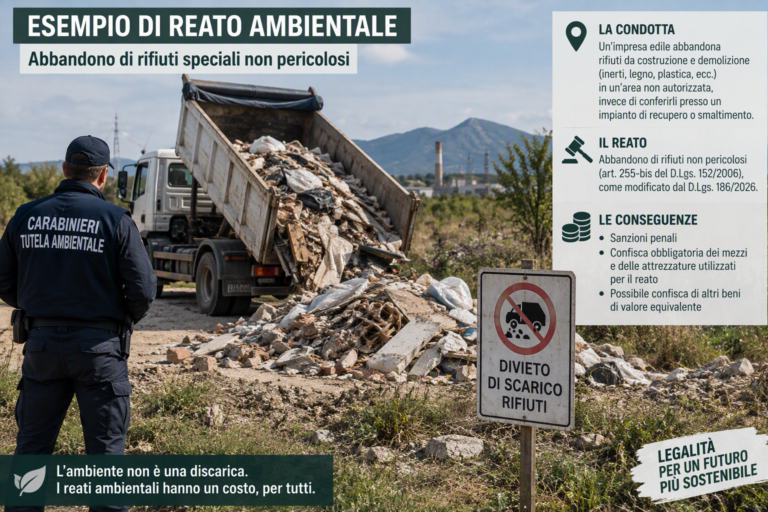
Con la pubblicazione nella Gazzetta Ufficiale n. 241 del 16 ottobre 2026 del D.Lgs. 25 settembre 2026, n. 186, l’Italia recepisce la Direttiva UE 2024/1260 sul recupero e la confisca dei beni, introducendo importanti novità destinate ad incidere profondamente sul sistema di contrasto ai reati ambientali.
Il provvedimento, che entrerà in vigore il 31 ottobre 2026, modifica sia il Codice Penale sia il D.Lgs. 152/2006 (Testo Unico Ambientale), rafforzando gli strumenti a disposizione dell’autorità giudiziaria per colpire non soltanto gli autori degli illeciti, ma anche i vantaggi economici derivanti dalle condotte criminose.
La riforma si inserisce in un contesto europeo caratterizzato dalla crescente attenzione verso la tutela ambientale e dall’esigenza di rendere sempre più efficace il principio secondo cui chi danneggia l’ambiente non deve poter conservare alcun beneficio derivante dall’attività illecita.
Nuovi strumenti di confisca nel Codice Penale
Tra le principali innovazioni vi è l’introduzione degli articoli 240-ter e 240-quater del Codice Penale.
Il nuovo articolo 240-ter disciplina la cosiddetta confisca per equivalente dei beni strumentali, prevedendo che, in caso di condanna o di applicazione della pena su richiesta delle parti, quando non sia possibile confiscare direttamente i beni utilizzati o destinati alla commissione del reato, il giudice possa disporre l’acquisizione di altri beni di valore corrispondente appartenenti al condannato.
La misura si applica, tra gli altri, ai delitti di:
- inquinamento ambientale;
- disastro ambientale;
- traffico e abbandono di materiale ad alta radioattività;
- attività organizzate per il traffico illecito di rifiuti;
- diverse fattispecie previste dal Testo Unico Ambientale.
La novità mira a impedire che l’impossibilità di rintracciare o sequestrare i beni originariamente impiegati per il reato possa compromettere l’efficacia della risposta sanzionatoria.
Altrettanto significativa è l’introduzione dell’articolo 240-quater c.p., che disciplina la confisca dei beni trasferiti a terzi.
La norma consente infatti di aggredire beni formalmente intestati a soggetti estranei al procedimento penale quando venga dimostrato che tali trasferimenti sono stati effettuati al solo scopo di sottrarre il patrimonio alle misure di confisca e che il terzo fosse consapevole della finalità perseguita dall’autore del reato.
Si tratta di una disposizione che punta a contrastare pratiche elusive e operazioni meramente schermanti, rendendo meno agevole la sottrazione del patrimonio all’azione dell’autorità giudiziaria.
Le modifiche al Testo Unico Ambientale
Il D.Lgs. 186/2026 interviene direttamente anche sul D.Lgs. 152/2006, introducendo nuove e più incisive misure di confisca in materia di gestione dei rifiuti.
Abbandono di rifiuti non pericolosi
All’articolo 255-bis viene inserito il comma 4, che prevede la confisca obbligatoria delle cose utilizzate o destinate alla commissione del reato nei casi di condanna o patteggiamento.
La misura può riguardare mezzi di trasporto, attrezzature, macchinari e altri beni impiegati per realizzare la condotta illecita.
Abbandono di rifiuti pericolosi
Analoga previsione viene introdotta nell’articolo 255-ter.
Anche per l’abbandono di rifiuti pericolosi, in caso di condanna o applicazione della pena su richiesta delle parti, è prevista la confisca dei beni utilizzati o destinati alla commissione dell’illecito.
La disposizione conferma la particolare attenzione che il legislatore riserva alle condotte potenzialmente più dannose per l’ambiente e la salute pubblica.
Nuova disciplina dell’articolo 259-bis
Interviene inoltre una rilevante modifica all’articolo 259-bis, la cui rubrica viene rinominata in “Aggravante dell’attività d’impresa. Confisca”.
La nuova formulazione prevede la confisca del prodotto, del prezzo o del profitto del reato. Qualora tali beni non siano individuabili o recuperabili, il giudice potrà disporre la confisca di beni di valore equivalente nella disponibilità del soggetto condannato.
L’obiettivo è quello di impedire che il trasgressore possa conservare i vantaggi economici ottenuti attraverso attività svolte in violazione della normativa ambientale.
Cresce il rischio patrimoniale per le imprese
Le modifiche introdotte dal decreto segnano un deciso rafforzamento dell’apparato repressivo.
Oggi il rischio derivante dalla commissione di un reato ambientale non si traduce esclusivamente in sanzioni penali o amministrative, ma può comportare conseguenze patrimoniali estremamente rilevanti, quali la perdita di veicoli, impianti, macchinari, attrezzature e persino di altri beni di valore equivalente.
Per le aziende che operano nel settore della gestione dei rifiuti, del trasporto, del recupero, della logistica ambientale o che producono rifiuti nell’ambito della propria attività industriale, il rispetto delle prescrizioni normative assume pertanto una valenza ancora più strategica.
Il ruolo centrale dei Modelli di Organizzazione e Gestione ex D.Lgs. 231/2001
Le novità introdotte dal D.Lgs. 186/2026 rendono ancora più evidente la necessità di adottare efficaci Modelli di Organizzazione, Gestione e Controllo ai sensi del D.Lgs. 231/2001.
I reati ambientali costituiscono infatti da anni reati-presupposto della responsabilità amministrativa degli enti ai sensi dell’articolo 25-undecies del D.Lgs. 231/2001. Ciò significa che, quando un illecito ambientale viene commesso nell’interesse o a vantaggio della società, oltre alla responsabilità della persona fisica può emergere anche quella dell’ente.
Alla luce delle nuove norme sulla confisca, il rischio economico per le imprese aumenta sensibilmente. L’aggressione del patrimonio aziendale può incidere sulla continuità operativa dell’organizzazione, sulla capacità produttiva e sulla reputazione dell’impresa nei confronti di clienti, fornitori, istituti di credito e stakeholder.
Per tale ragione, l’adozione di un Modello 231 non dovrebbe più essere considerata un semplice adempimento formale, ma un vero strumento di protezione del patrimonio aziendale e di gestione del rischio.
Un sistema organizzativo efficace dovrebbe prevedere:
- una mappatura dei rischi ambientali;
- procedure per la corretta gestione dei rifiuti;
- controlli sulla compilazione dei FIR e degli adempimenti RENTRI;
- verifiche sulle autorizzazioni ambientali;
- procedure di qualificazione e monitoraggio dei fornitori;
- controlli sui trasportatori e sugli intermediari;
- programmi di formazione del personale;
- sistemi di audit e monitoraggio periodico;
- un Organismo di Vigilanza realmente operativo.
L’integrazione del Modello 231 con sistemi di gestione certificati come ISO 14001, ISO 9001 e ISO 45001 rappresenta inoltre una best practice sempre più diffusa per garantire un approccio strutturato alla governance aziendale.
Conclusioni
Il D.Lgs. 186/2026 segna un importante cambio di paradigma nella lotta ai reati ambientali. La strategia del legislatore non si limita più a punire il comportamento illecito, ma mira a colpire in maniera diretta i benefici economici che da esso derivano, attraverso strumenti di confisca sempre più estesi ed efficaci.
Per le imprese il messaggio è chiaro: la gestione del rischio ambientale non può più essere affrontata come un mero obbligo documentale. La prevenzione diventa un elemento fondamentale della governance aziendale e i Modelli di Organizzazione e Gestione ex D.Lgs. 231/2001 assumono un ruolo centrale nella tutela del patrimonio, nella riduzione dell’esposizione ai rischi sanzionatori e nella costruzione di un’impresa realmente conforme, sostenibile e competitiva.
In un contesto normativo sempre più rigoroso, investire nella compliance ambientale e nell’adozione di un Modello 231 efficace non rappresenta un costo, ma una scelta strategica capace di proteggere il valore dell’azienda e garantirne la continuità nel tempo.

Ultime news
-
Reati ambientali e confisca dei beni: il D.Lgs. 186/2026 rafforza la tutela dell'ambiente e rilancia il ruolo dei Modelli 231
-
RENTRI, geolocalizzazione dei trasporti di rifiuti pericolosi: obbligo di trasmissione rinviato al 13 settembre 2027
-
Deposito temporaneo dei rifiuti e responsabilità 231: quando un’irregolarità ambientale coinvolge l’impresa
Maggiori informazioni
Richiedi una consulenza in merito compilando ed inviando il form


SEDI
Corso Europa, 112, 81030 San Marcellino CE
Corso Europa, 40, 81030 San Marcellino CE
CONTATTI
081 504 12 82
081 812 40 56
diselvasicurezza@gmail.com
Ricevi aggiornamenti sulle ultime novità in campo ambientale e non
Iscriviti alla newsletter
© Copyright 2025. Tutti i Diritti Riservati